どーも!レペゼン会社員のたろーです🐛
「子どもの教育費、実際いくらかかるんだろう」と、漠然とした不安を抱えている方は多いのではないでしょうか。うちにも3人の子どもがいますが、恥ずかしながら「なんとなく大変そう」というイメージしか持っていませんでした。
そこで今回、我が家の教育費を本気で計算してみました。結果は、正直予想以上にインパクトのある数字でした。
前提条件を整理する
まず、今回のシミュレーションの前提を整理します。
我が家には3人の子どもがいます(長男・次男・三男)。年齢差はそれぞれ2〜3歳ほどで、就学時期がズレながらも一部重なる時期があります。
想定した条件は以下の通りです。
| 項目 | 想定 |
|---|---|
| 小学校・中学校 | 公立 |
| 高校 | 私立(安全を見て想定) |
| 大学 | 私立理系・一人暮らし(一般的な理系学部の中では重めのケースを想定) |
小中学校は公立を前提にしつつ、高校以降はまだ確定していないため、あえて費用がかかりやすいケースで試算しています(医学部など一部の突出して高額な学部は除きます)。
なお、2026年度から高校の授業料は所得制限なく無償化されます。公立高校についてはこの制度を反映して費用を差し引いていますが、私立高校については、参照した統計データがすでに旧制度下の支援額を織り込んだ数字だったため、追加の軽減分を正確に見積もれず、あえて軽減前の金額のまま保守的に計算しています。実際の負担はこれより下がる可能性があります。
なお、毎月の資産運用の状況や老後資金の逆算シミュレーションは、こちらの記事でも公開しています。
年度別シミュレーション結果
早速、結果を見てみましょう。
| 年 | 教育費 |
|---|---|
| 2026〜2027年 | 各67.2万円 |
| 2028年 | 100.8万円 |
| 2029〜2031年 | 各121.4万円 |
| 2032〜2033年 | 各190.4万円 |
| 2034年 | 211.0万円 |
| 2035〜2036年 | 各441.8万円 |
| 2037年 | 490.1万円 |
| 2038年(最大) | 672.6万円 |
| 2039年 | 387.6万円 |
| 2040〜2041年 | 各570.0万円 |
| 2042〜2043年 | 各285.0万円 |
2026年以降の合計は、約5,335万円になりました。
(参考:文部科学省「令和5年度子供の学習費調査」)
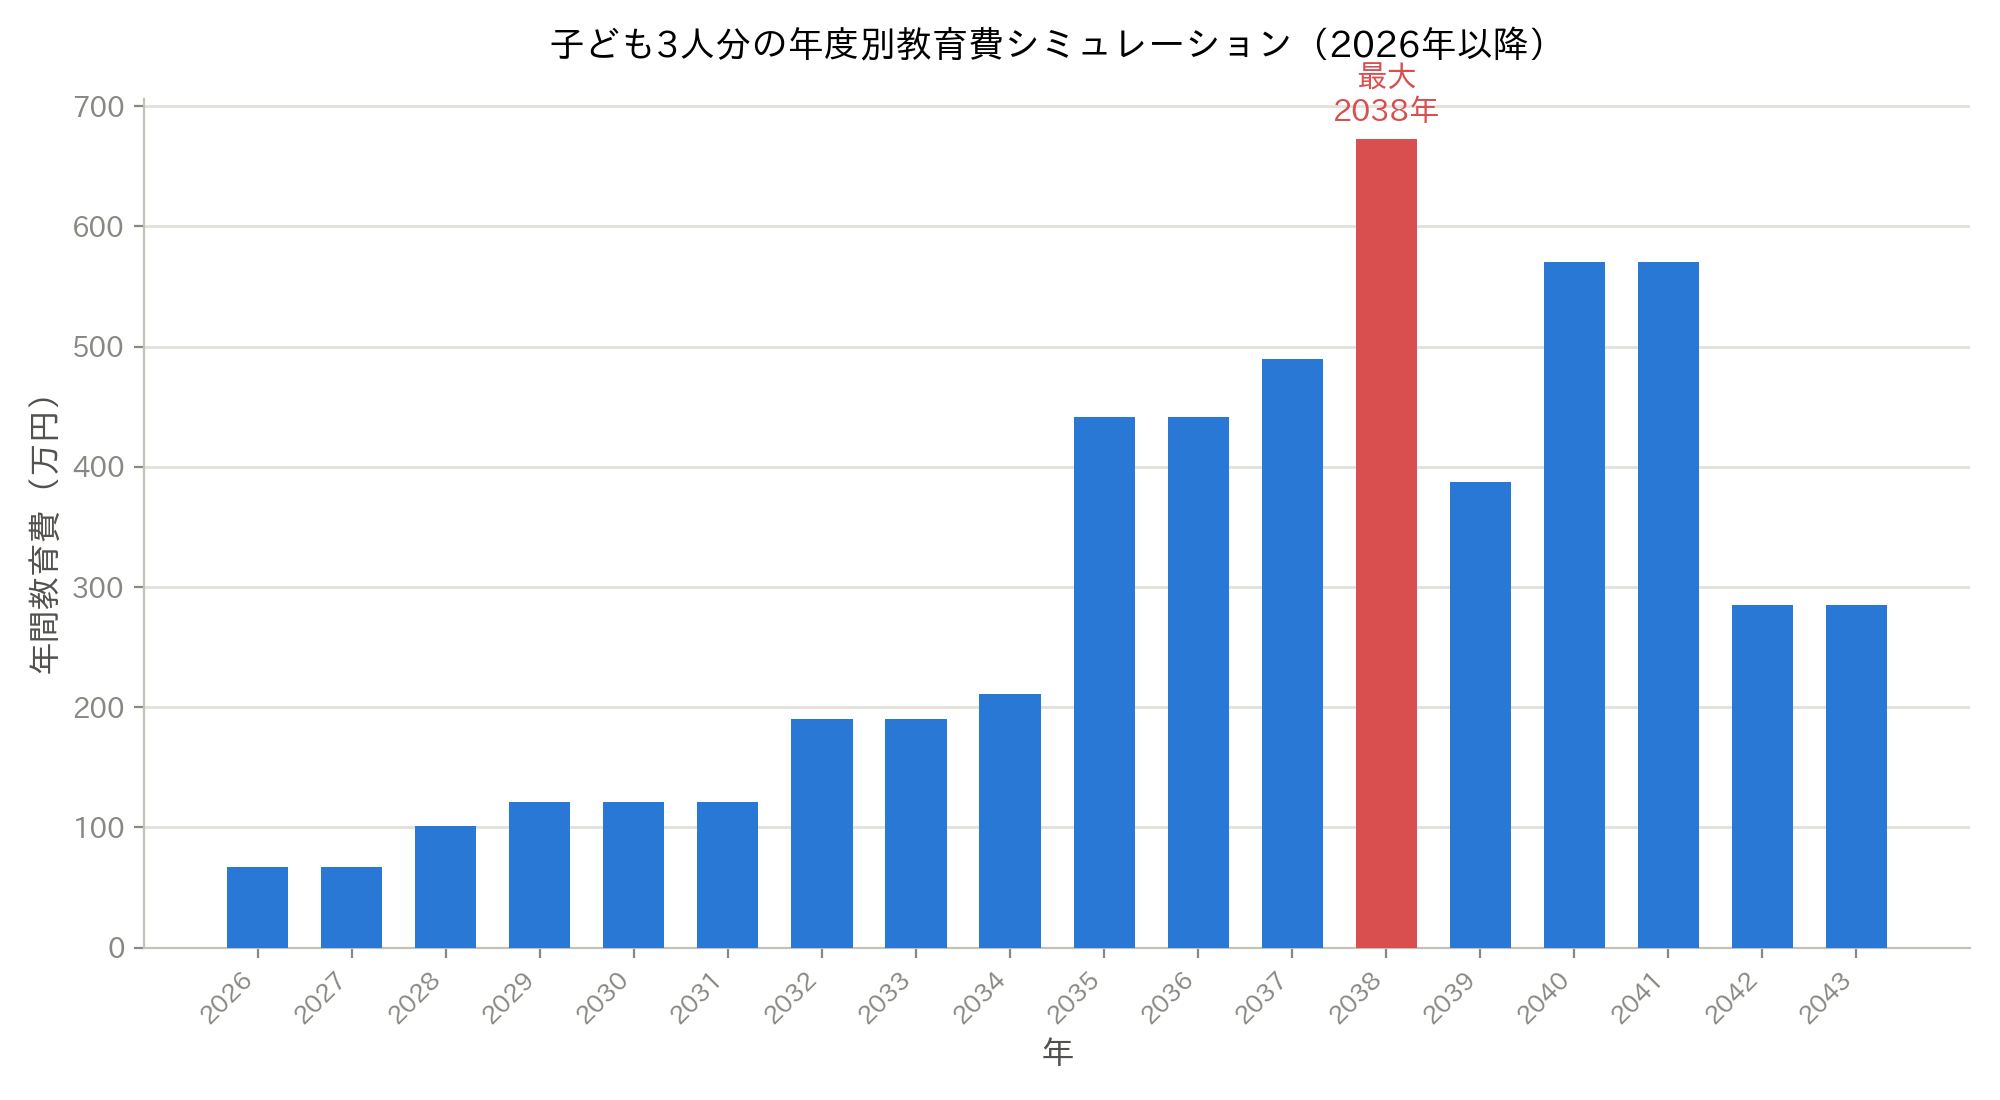
グラフにするとより分かりやすいのですが、年による負担の差がかなり大きいことが見て取れます。一番軽い年(67.2万円)と一番重い年(672.6万円)では、10倍以上の差があります。
特に2035年から2041年までの7年間は、最も低い年(2039年)でも387.6万円と、どの年も高水準の負担が続きます。この7年間だけで、2026年以降合計(約5,335万円)のうち、実に7割を占める計算です。
【気づき】最大の山、2038年について
2038年がなぜここまで重いのか、内訳を見てみると理由がはっきりします。この年は、長男が大学の最終学年、次男が大学1年生、三男が高校生と、3人とも学費のかかる時期が同時に重なっているんです。
正直、この記事を書くまでは「教育費は徐々に増えていくもの」くらいのイメージしかありませんでした。ですが実際に年度別で見てみると、きょうだいの年齢差によって、負担が特定の年に集中してしまうことがはっきり分かりました。
うちの場合、きょうだいの年齢差が、たまたま「大学と高校がぶつかる」タイミングを作っています。実は、きょうだいの年齢差としては2〜3歳差はごく一般的なパターンらしく、統計的にも多くの家庭がこの範囲に当てはまるようです。つまり、同じように2〜3人のお子さんがいる家庭なら、多くの人が似たような「教育費の一点集中」を経験する可能性があるということです。
このタイミングはもう動かせないので、それまでの比較的軽い時期(〜2034年あたり)にどれだけ貯蓄しておけるかが、今後の資金計画のカギになりそうです。
教育費特有の考え方
以前、老後資金についても同じように逆算シミュレーションをしてみたのですが、教育費には老後資金とは違う特徴があると感じています。
それは、「使う時期が決まっている」ということです。
老後資金は60歳という一つのゴールに向けて、長期間かけてじっくり育てていくお金です。多少市場が悪い年があっても、時間を味方につけて回復を待つ余地があります。
一方、教育費はそうはいきません。2038年に672.6万円が必要なら、その年までに用意しておく必要があります。「その年だけ市場が悪かったので待ちます」というわけにはいかないお金です。
つまり、教育費は老後資金以上に、必要な時期から逆算して、リスクを抑えた形で確保しておくという考え方が求められるのだと思います。
まとめ
子ども3人分の教育費を本気で計算してみたところ、2026年以降だけで約5,335万円という結果になりました。特に2038年は突出して重く、672.6万円という金額が待っています。
漠然と不安に思っているだけでは、いつまでも「なんとなく大変そう」のままです。一度、自分の家庭の数字で計算してみることで、いつ・いくら必要なのかが具体的に見えてきます。
同じように複数のお子さんがいる方は、ぜひ一度、ご自身の家庭でも計算してみることをおすすめします。
プロフィール
- レペゼン会社員
-
3人のパパをしながら、めちゃくちゃノーマルな会社員をしています。
2018年にFXを始め、インジケーターや自動売買、裁量トレードなどを経験。2021年末からは、NISAを中心とした株式投資を続けています。
このブログでは、実際の運用状況や、教育費・老後資金など、会社員として気になるお金のことを自分なりに考えて発信しています。
2024年からはオオクワガタの飼育・繁殖も始めました。飼育方法や実際に使っている用品、うまくいったことも失敗したことも、できるだけ正直に書いています。
現在は「仕事帰りのクワガタファクトリー」というショップで、自分で育てた国産オオクワガタも販売中です。
会社員をしながらでも、投資や趣味を楽しみながら一歩ずつ進んでいければと思っています。一緒に頑張りましょう!
あ、ダーツもめちゃくちゃ好きです。笑
最新の投稿
 オオクワガタ2026/10/28(水)オオクワガタ幼虫の菌糸ビン投入のやり方|体重を量って記録するまで
- オオクワガタ2026/10/26(月)オオクワガタ飼育の温度管理|エアコン+SwitchBotで停電しても止まらない部屋づくり
- オオクワガタ2026/10/19(月)クワガタの転倒防止材は代用できる?割り箸・100均・拾った木を飼育者目線で比較
 オオクワガタ2026/09/15(火)オオクワガタの累代表記とは?WD・CB・F1の意味を解説
コメント